Simples Nacional em 2027: como escolher entre IBS e CBS dentro ou fora do DAS
Por CF Contabilidade
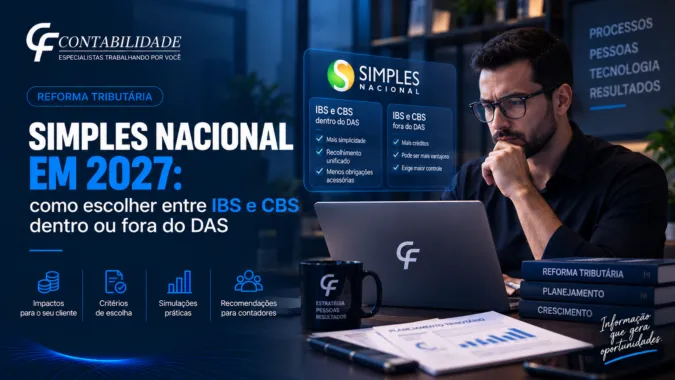
Simples Nacional em 2027 traz uma decisão que o contador não deveria tratar apenas como cumprimento de prazo. Até 30 de setembro de 2026, empresas optantes pelo regime precisam avaliar se manterão IBS e CBS no recolhimento unificado ou se escolherão apurar os dois tributos pelo regime regular, fora do DAS, para o primeiro semestre de 2027.
Além disso, a decisão não deveria ser igual para toda a carteira. A Receita Federal orienta que a análise considere fluxo de caixa, relacionamento comercial, créditos na cadeia produtiva e estratégia do negócio. Por isso, o contador precisa sair do aviso genérico e entrar na realidade de cada cliente.
Esse movimento também abre espaço para uma entrega consultiva. O valor não está apenas em informar que existe um prazo. Está em mostrar ao empresário como cada cenário pode afetar sua operação.
Simples Nacional em 2027: quais são as duas possibilidades?
A primeira alternativa é manter IBS e CBS dentro da sistemática do Simples Nacional. Nesse formato, chamado pela Receita de Simples Nacional “puro”, os novos tributos permanecem no recolhimento unificado.
A segunda alternativa é continuar no Simples para os demais tributos, mas recolher IBS e CBS pelas regras do regime regular. Esse formato tem sido chamado informalmente de Simples Nacional “híbrido”.
Quem já está no Simples e deseja manter IBS e CBS dentro da sistemática não precisa exercer uma opção específica pelo regime regular em setembro. Sem essa escolha, o modelo do Simples será aplicado no primeiro semestre de 2027.
Por outro lado, quem pretende recolher IBS e CBS pelo regime regular precisa formalizar a opção dentro do prazo.
A Receita destaca que o regime regular pode ser relevante para empresas que vendem para outras pessoas jurídicas e desejam possibilitar aproveitamento mais amplo de créditos pelos clientes. No entanto, isso não torna o modelo híbrido automaticamente melhor para toda empresa B2B.
A análise precisa ser individual.
Por que comparar apenas alíquotas não resolve?
Primeiro, observe para quem a empresa vende. Depois, entenda de quem ela compra. Em seguida, avalie como os créditos circulam nessa cadeia.
Uma empresa que vende ao consumidor final pode ter uma dinâmica diferente de outra que vende majoritariamente para pessoas jurídicas. Além disso, margem, preço, fluxo de caixa e relacionamento comercial também precisam entrar na análise.
Portanto, o contador pode começar com seis perguntas:
- Quanto da receita vem de clientes pessoa jurídica?
- O aproveitamento de créditos influencia a decisão de compra desses clientes?
- Quem são os principais fornecedores?
- Como cada cenário pode afetar preço e margem?
- Existe impacto relevante no fluxo de caixa?
- A empresa possui estrutura para lidar com a apuração de IBS e CBS fora do DAS?
A pergunta deixa de ser apenas “em qual opção eu pago menos?”. Ela passa a ser: qual alternativa faz mais sentido para a operação, a cadeia e a estratégia desse cliente?
Simples Nacional em 2027: setembro não encerra a análise
A opção para o primeiro semestre precisa ser realizada até 30 de setembro de 2026. Seus efeitos vão de janeiro a junho de 2027.
No entanto, a regulamentação prevê cancelamento da opção pelo regime regular até 30 de novembro de 2026. Além disso, a Receita informou que o Comitê Gestor do Simples Nacional poderá postergar esse prazo em função da data de publicação da nova alíquota de referência da CBS.
Por isso, o contador não deveria tratar a transmissão de setembro como o encerramento do trabalho.
Registre as premissas disponíveis agora. Depois, acompanhe a definição da alíquota e reavalie a conclusão dentro das possibilidades previstas na regulamentação.
Também existe uma nova janela entre 1º e 31 de março de 2027 para opção pelo regime regular com efeitos no segundo semestre.
Período O que acompanhar
1 a 30/09/2026 Opção pelo regime regular para janeiro a junho de 2027
Até 30/11/2026 Prazo atualmente previsto para cancelamento
Janeiro a junho/2027 Primeiro período de efeitos
1 a 31/03/2027 Nova janela para o segundo semestre
Julho a dezembro/2027 Efeitos da opção realizada em março
A Reforma Tributária exige mais do que transmissão. Faça o Diagnóstico Gratuito da CF e veja como estruturar seu escritório para transformar análise tributária em entrega consultiva.
Não faça a mesma análise para toda a carteira
Se o escritório possui 100 clientes no Simples, isso não significa começar por 100 estudos completos.
Primeiro, segmente a carteira.
Separe negócios B2C, empresas B2B, clientes com cadeias relevantes de créditos, operações com margens pressionadas e empresas em que a decisão pode alterar preço ou competitividade.
Depois, priorize quem realmente exige uma simulação aprofundada.
Esse processo ajuda o contador a usar melhor o tempo técnico. Afinal, nem todo cliente terá o mesmo nível de complexidade.
Além disso, evita um erro comum: enviar a mesma mensagem para toda a base e esperar que o empresário descubra sozinho qual decisão tomar.
O comunicado informa o prazo. A consultoria transforma o prazo em decisão.
Como transformar a análise em um novo serviço
O escritório pode criar uma entrega com começo, meio e fim.
O escopo pode incluir levantamento da operação, análise da cadeia, simulação de cenários, impacto em créditos, leitura de margem, avaliação do fluxo de caixa e reunião de apresentação.
Depois, documente as premissas usadas e a conclusão apresentada ao cliente.
O valor não está em dizer que existem duas opções. Essa informação é pública. O valor está em responder: o que muda para esta empresa?
Agora considere uma simulação comercial.
Um escritório possui 120 clientes do Simples Nacional. Depois de segmentar a carteira, identifica 30 empresas que justificam análise aprofundada.
Se 10 clientes contratarem um diagnóstico por R$ 2.500:
10 clientes x R$ 2.500 = R$ 25.000 em novos serviços.
Essa é uma simulação editorial. Não representa preço obrigatório, taxa de conversão da CF ou promessa de resultado.
Além disso, o ticket precisa considerar horas técnicas, complexidade e escopo. Para estruturar essa conta, use a Tabela de honorários contábeis da CF.
O contador precisa documentar a decisão
A alíquota de referência ainda pode alterar a leitura feita hoje. Por isso, a documentação ganha importância.
Registre os dados usados, o perfil de clientes e fornecedores, as premissas tributárias consideradas e a data da análise. Depois, registre a conclusão apresentada.
Isso facilita uma revisão posterior e evita que o escritório dependa da memória de quem realizou o estudo.
Além disso, deixe claro para o empresário que a análise considera as informações disponíveis naquele momento. Se uma premissa relevante mudar, o cenário precisa ser revisto.
Assim, o contador não vende uma resposta imutável em um ambiente de transição. Ele entrega método, acompanhamento e capacidade de decisão.
O erro é mandar apenas um aviso sobre 30 de setembro
“Seu prazo termina dia 30.”
A mensagem pode ser necessária. No entanto, sozinha, entrega pouco valor.
O empresário pode responder: “qual opção eu escolho?”
É nessa hora que o escritório mostra se está preparado apenas para transmitir ou também para orientar.
Em vez de responder com uma regra genérica, conduza uma análise. Mostre as diferenças, apresente as premissas e explique quais fatores pesam naquele negócio.
Mesmo assim, não transforme urgência em terrorismo. O prazo é real, mas a comunicação precisa ser técnica.
A força-tarefa anunciada pela Receita Federal, CFC, Sebrae e Fenacon em setembro tem justamente o objetivo de ampliar orientação e combater desinformação sobre a Reforma Tributária, com atenção especial às micro e pequenas empresas.
Um plano para trabalhar a carteira até 30 de setembro
Primeiro, extraia a lista de clientes do Simples Nacional.
Depois, segmente a carteira por perfil de venda, cadeia e complexidade. Em seguida, destaque quem precisa de análise prioritária.
Agora, agende conversas com esses clientes. Não tente resolver uma decisão individual por uma mensagem genérica no WhatsApp.
Durante a reunião, mostre os dois cenários e explique quais dados sustentam a análise.
Por fim, registre a decisão e crie uma rotina de acompanhamento para novembro e para a próxima janela de março de 2027.
Esse fluxo transforma uma data do calendário tributário em processo.
Simples Nacional em 2027 exige acompanhamento, não apenas opção
O prazo de 30 de setembro é importante. Mas o trabalho do contador não termina quando a escolha é transmitida.
A empresa precisa entender por que determinado cenário foi considerado, quais premissas sustentaram a análise e o que ainda pode mudar até 2027.
Para escritórios que querem construir uma operação mais consultiva, conheça a Franquia de Contabilidade CF.
Faça o Diagnóstico Gratuito da CF e identifique o que falta para transformar as mudanças da Reforma Tributária em novas entregas para sua carteira.
O contador operacional transmite a opção. O contador consultivo ajuda o cliente a entender a decisão.
FONTES
Fontes públicas
- Receita Federal, 01/09/2026. Orientação oficial sobre prazo, Simples “puro” e “híbrido”, primeiro semestre de 2027, cancelamento e nova janela em março.
- Receita Federal, 11/08/2026. Atualização das regras pelo CGSN e possibilidade de postergação do prazo de cancelamento conforme a publicação da alíquota de referência da CBS.
- Fenacon, 18/09/2026. Força-tarefa com Receita Federal, CFC e Sebrae para orientação sobre a Reforma Tributária.
Ponto sujeito a atualização
A informação divulgada em 18/09/2026 sobre revisão após a definição posterior da alíquota deve continuar sendo acompanhada nas normas e orientações oficiais. A orientação oficial consultada confirma cancelamento até 30/11/2026 e admite que o CGSN possa postergar esse prazo conforme a publicação da alíquota de referência da CBS.
Simulação declarada
A conta de 120 clientes, 30 priorizados, 10 diagnósticos e ticket de R$ 2.500 é didática. O total de R$ 25.000 não representa média da CF, promessa de receita, taxa de conversão esperada ou preço obrigatório.