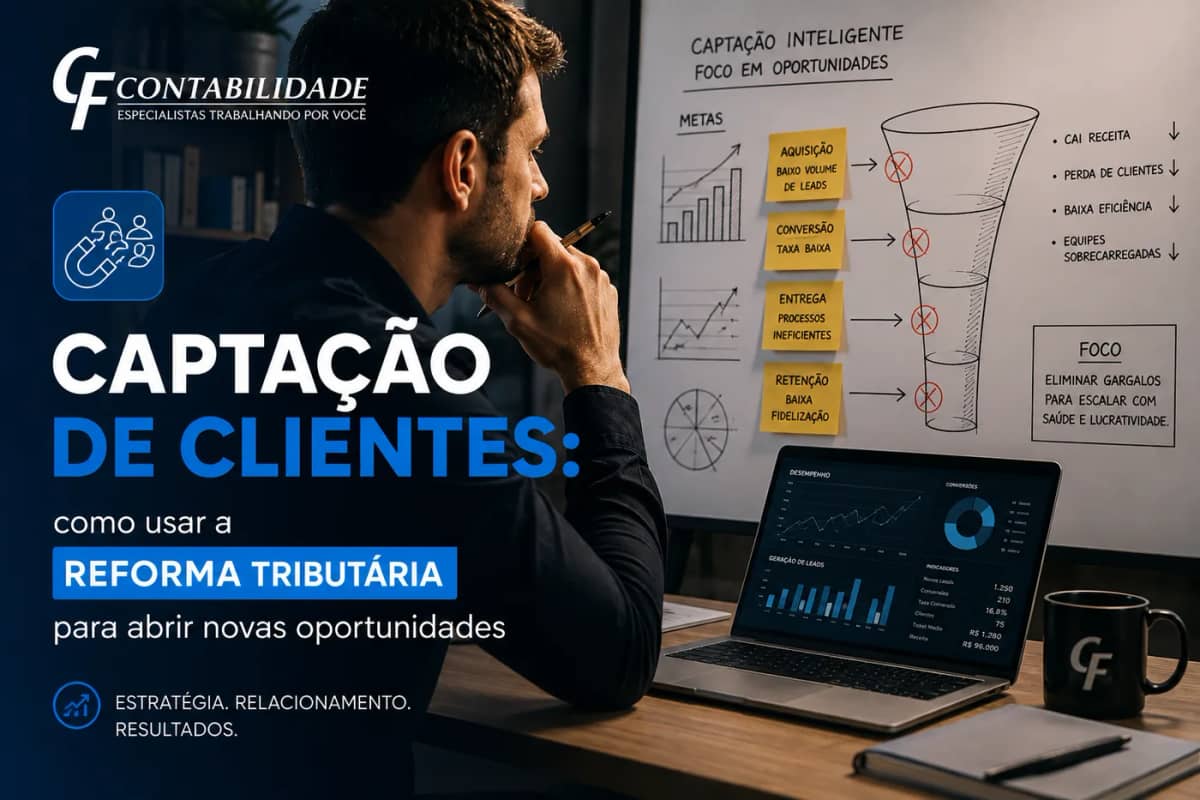
Captação de clientes: como usar a Reforma Tributária para abrir novas oportunidades
CF Contabilidade
Captação de clientes em tempos de Reforma Tributária não começa com uma oferta de troca de contador. Começa quando o empresário percebe que as novas regras podem mexer com preço, margem, documentos fiscais, crédito tributário e decisões do negócio, mas ainda não sabe como traduzir isso para a própria empresa.
Por isso, existe uma janela comercial relevante para escritórios que conseguem unir conhecimento técnico e abordagem consultiva. No conteúdo sobre como transformar a pergunta do cliente em oportunidade comercial, mostramos como a dúvida pode iniciar uma venda. Agora, o foco é outro: como levar essa lógica para prospects e transformar interesse em diagnóstico, proposta e contrato.
A Reforma Tributária do Consumo já entrou em fase prática de transição. A Receita Federal informa que 2026 é ano de teste de CBS e IBS e mantém orientações específicas para documentos fiscais e adaptação dos contribuintes. Além disso, o cronograma regulatório segue recebendo atualizações. Portanto, o empresário precisa de acompanhamento, não apenas de uma explicação isolada.
Por que a captação de clientes muda durante a Reforma Tributária
Em períodos estáveis, muitos empresários só procuram um novo contador quando existe insatisfação com preço, atendimento ou erro operacional. Agora, surge outro gatilho: insegurança diante da mudança.
A Receita Federal apresenta a CBS e o IBS como partes centrais do novo modelo de tributação do consumo. O órgão também destaca que a transição exige adaptação dos contribuintes, dos fiscos, da tecnologia e dos processos. Em agosto de 2026, por exemplo, novas regras do Simples Nacional foram divulgadas para adequar o regime à Reforma Tributária do Consumo, com efeitos previstos, em regra, a partir de 2027.
Por isso, surgem perguntas concretas. Como fica a formação de preço? O crédito muda a negociação com fornecedores? O sistema está preparado? Qual será o impacto na margem? A empresa precisa rever contratos? O regime atual continua fazendo sentido?
Além disso, o contador que responde tudo de forma genérica perde a oportunidade de mostrar valor. Afinal, uma boa conversa comercial não começa pela resposta pronta. Ela começa por perguntas que revelam exposição, risco e necessidade de decisão.
Portanto, em vez de abordar um prospect dizendo “quero apresentar meu escritório”, experimente uma pauta de negócio: “Sua empresa já simulou como CBS e IBS podem afetar preço, margem e fluxo operacional nos próximos ciclos da transição?”. A segunda abordagem abre espaço para diagnóstico.
Captação de clientes precisa começar por uma conta
Sem meta, prospecção vira atividade. Com meta, vira processo comercial.
Por exemplo, considere uma simulação simples. Seu escritório decide abordar 80 empresas que têm perfil compatível com a sua operação. Dessas, 20 aceitam uma conversa de diagnóstico. Depois, 8 avançam para contrato com honorário médio de R$ 750 mensais.
Em seguida, a conta é direta: 8 clientes vezes R$ 750 geram R$ 6.000 de nova receita recorrente por mês. Mantidos os contratos por 12 meses, são R$ 72.000 de receita bruta contratada no período.
No entanto, essa é uma simulação, não uma promessa de resultado. As premissas são 80 prospects, 25% de conversão para reunião, 40% de conversão das reuniões em contratos e ticket médio de R$ 750. Custos comerciais, impostos, inadimplência, cancelamentos e eventuais reajustes não estão descontados.
Por isso, antes de aumentar o volume de contatos, defina quatro números: empresas abordadas, reuniões realizadas, propostas enviadas e contratos fechados. Só então você consegue identificar onde a captação trava.
Quer estruturar crescimento sem deixar a operação consumir seu tempo comercial? Faça o diagnóstico gratuito da CF e avalie o próximo passo do seu escritório.
Um método de captação de clientes em cinco movimentos
Afinal, a Reforma Tributária pode ser o contexto da conversa, mas não deve virar argumento de medo. O objetivo é mostrar que existe uma decisão empresarial que merece análise.
1. Escolha segmentos em que você já entende a operação. Primeiro, olhe para nichos nos quais seu escritório consegue conversar sobre margem, cadeia de fornecedores, faturamento e rotina fiscal com propriedade. Especialização reduz o tempo de diagnóstico e aumenta a qualidade das perguntas.
2. Crie uma oferta de entrada. Em seguida, troque a apresentação institucional por uma análise inicial. Você pode oferecer uma reunião de diagnóstico da transição tributária, com escopo claro e sem prometer economia. O prospect precisa entender o que será analisado e qual decisão poderá tomar depois.
3. Use perguntas que levem ao negócio. Por exemplo: a empresa já revisou cadastros e documentos fiscais? Já avaliou possíveis efeitos em preço e margem? O ERP está acompanhando as mudanças? Há contratos comerciais que precisam ser revisitados? Existe responsável interno pelo plano de adaptação?
4. Entregue uma leitura executiva. Depois, organize os achados em três blocos: situação atual, pontos que exigem atenção e próximos passos. Evite transformar a reunião em aula tributária. O empresário precisa sair entendendo o que fazer, em qual ordem e com qual prioridade.
5. Conecte diagnóstico e proposta. Por fim, mostre como seu escritório pode acompanhar a execução. A proposta deve deixar claros escopo, responsabilidades, rotina de acompanhamento, honorário e entregáveis. Assim, o serviço deixa de parecer uma troca burocrática de contador.
Como gerar urgência sem assustar o prospect
Em resumo, urgência comercial não é pressão. É contexto com prazo, consequência e decisão.
Além disso, a legislação e os cronogramas continuam evoluindo. A Receita Federal e o Comitê Gestor do IBS publicaram, em julho de 2026, cronograma para implementação de documentos fiscais eletrônicos ligados à Reforma Tributária. Em agosto, também foi regulamentado um programa nacional de conformidade para apoiar a adaptação às obrigações de emissão de documentos fiscais em 2026.
Portanto, existe motivo real para conversar agora. No entanto, isso não autoriza frases como “sua empresa vai pagar muito mais imposto” sem análise individual. Esse tipo de promessa pode gerar atenção no curto prazo e destruir confiança na reunião seguinte.
Prefira uma comunicação responsável: “A transição já está produzindo mudanças operacionais e regulatórias. Nosso trabalho é identificar quais delas atingem sua empresa e montar um plano de adaptação.”
Por isso, essa frase posiciona o contador como consultor. Além disso, abre espaço para vender acompanhamento, revisão de processos, análise tributária e outros serviços compatíveis com a necessidade encontrada.
O erro que transforma oportunidade em conteúdo gratuito
Agora, o erro mais comum é entregar uma consultoria inteira antes de existir proposta.
Por exemplo, o prospect pergunta sobre a Reforma Tributária. O contador explica a legislação, simula cenários, aponta riscos, responde dúvidas e encerra com “qualquer coisa, estou à disposição”. Houve trabalho técnico, mas não houve processo comercial.
Em vez disso, separe orientação inicial de diagnóstico aprofundado. A primeira conversa deve demonstrar repertório e identificar a necessidade. Em seguida, apresente o caminho para aprofundar a análise, seja como projeto específico, seja dentro de uma relação contábil recorrente.
Além disso, isso protege seu posicionamento. Conhecimento técnico tem valor quando está organizado em método, entrega e decisão. Quando todo o raciocínio é dado sem estrutura, o prospect pode levar a recomendação para o prestador atual executar.
Plano de 30 dias para transformar pauta em contratos
Primeiro, na primeira semana, defina dois segmentos prioritários e liste 40 empresas em cada um. Registre porte, atividade, contato, sistema conhecido, relacionamento prévio e possíveis pontos de exposição.
Na segunda semana, prepare a abordagem e o diagnóstico. Crie um roteiro curto de prospecção, cinco perguntas de qualificação, uma apresentação de uma página e um modelo de proposta. Além disso, alinhe o time técnico para que o discurso comercial não prometa algo que a operação não consegue entregar.
Na terceira semana, execute as conversas. Meça respostas, reuniões, propostas e objeções. Se muita gente responde e pouca gente agenda, ajuste a chamada para a reunião. Se há reuniões, mas não há propostas, reveja o diagnóstico e a clareza do problema.
Por fim, na quarta semana, analise os números e refine a oferta. Agora, você terá dados para entender quais segmentos respondem melhor, quais dores aparecem com frequência e quais serviços fazem sentido na proposta.
Em resumo, a Reforma Tributária não substitui estratégia comercial. Ela cria um contexto extraordinário para quem já tem método. Quando o escritório transforma mudança regulatória em diagnóstico, conversa executiva e acompanhamento, a captação deixa de depender apenas de indicação.
Quer ganhar estrutura para captar, vender e crescer sem concentrar toda a operação em você? Conheça a Franquia CF Contabilidade ou faça o diagnóstico gratuito.
Essa rotina transforma captação de clientes em processo mensurável, não em tentativa isolada.
A mudança tributária abre a conversa. O método comercial transforma a conversa em contrato.
FONTES
Fontes públicas
- Receita Federal. Entenda a Reforma Tributária do Consumo. Consulta em agosto de 2026: https://www.gov.br/receitafederal/pt-br/acesso-a-informacao/acoes-e-programas/programas-e-atividades/reforma-tributaria-do-consumo/entenda?utm_source=blog&utm_medium=post&utm_campaign=captacao-de-clientes-reforma-tributaria&utm_content=fonte-receita
- Receita Federal. Legislação da Reforma Tributária do Consumo. Atualizada em agosto de 2026: https://www.gov.br/receitafederal/pt-br/acesso-a-informacao/acoes-e-programas/programas-e-atividades/reforma-tributaria-do-consumo/legislacao/legislacao-da-reforma-tributaria-do-consumo?utm_source=blog&utm_medium=post&utm_campaign=captacao-de-clientes-reforma-tributaria&utm_content=fonte-legislacao
- Receita Federal. Cronograma de Implementação dos Documentos Fiscais Eletrônicos. Publicado em julho de 2026: https://www.gov.br/receitafederal/pt-br/assuntos/noticias/2026/julho/receita-federal-e-comite-gestor-do-ibs-publicam-o-cronograma-de-implementacao-dos-documentos-fiscais-eletronicos-da-reforma-tributaria-do-consumo?utm_source=blog&utm_medium=post&utm_campaign=captacao-de-clientes-reforma-tributaria&utm_content=fonte-cronograma
- Ministério da Fazenda. CGSN atualiza regras do Simples Nacional para adequação à Reforma Tributária do Consumo. Publicado em agosto de 2026: https://www.gov.br/fazenda/pt-br/assuntos/noticias/2026/agosto/cgsn-atualiza-regras-do-simples-nacional-para-adequacao-a-reforma-tributaria-do-consumo?utm_source=blog&utm_medium=post&utm_campaign=captacao-de-clientes-reforma-tributaria&utm_content=fonte-simples
- Receita Federal. Programa Nacional de Conformidade Tributária para 2026. Publicado em agosto de 2026: https://www.gov.br/receitafederal/pt-br/assuntos/noticias/2026/agosto/receita-federal-e-cgibs-regulamentam-programa-nacional-de-conformidade-tributaria-para-apoiar-adaptacao-a-reforma-tributaria-no-ano-de-2026?utm_source=blog&utm_medium=post&utm_campaign=captacao-de-clientes-reforma-tributaria&utm_content=fonte-conformidade
- CF Contabilidade. Seja um Franqueado. Página consultada em agosto de 2026: https://cfcontabilidade.com.br/seja-um-franqueado/?utm_source=blog&utm_medium=post&utm_campaign=captacao-de-clientes-reforma-tributaria&utm_content=fonte-franquia
Simulação declarada
A projeção de R$ 72.000 em 12 meses é uma simulação editorial. Premissas: 80 empresas abordadas, 20 reuniões, 8 contratos, ticket médio de R$ 750 mensais e permanência dos 8 contratos durante 12 meses. Não representa promessa de faturamento ou garantia de conversão.